Resolução CGSN nº 194/2026 amplia os prazos para ingresso no Simples Nacional e para escolha do regime regular de IBS e CBS em 2027
Os pequenos empresários ganharam mais tempo para tomar decisões relacionadas ao Simples Nacional em 2027.
Publicada em 28 de setembro de 2026, a Resolução CGSN nº 194/2026 alterou a Resolução nº 186/2026 e prorrogou os prazos para ingresso ou retorno ao Simples Nacional e para a opção pelo recolhimento do IBS e da CBS pelo regime regular, conhecido como regime híbrido.
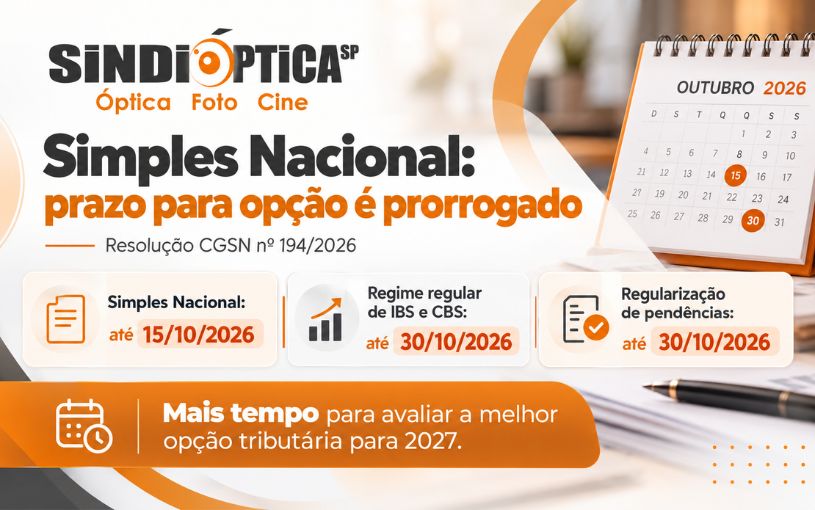
O prazo que terminaria em 30 de setembro foi ampliado para 15 de outubro, no caso de ingresso ou retorno ao Simples Nacional, e para 30 de outubro, para empresas optantes pelo Simples que desejarem recolher IBS e CBS pelo regime regular.
A prorrogação atende a pleito conjunto do Conselho de Assuntos Tributários (CAT) da FecomercioSP e do Sebrae-SP, permitindo que as empresas tenham mais tempo para analisar os impactos da Reforma Tributária antes de definir a opção mais adequada ao negócio.
Confira os novos prazos
Opção pelo Simples Nacional para 2027
De 1º de setembro a 15 de outubro de 2026.
Opção pelo regime regular de IBS e CBS — regime híbrido
De 1º de setembro a 30 de outubro de 2026, com validade para o primeiro semestre de 2027.
Regularização de pendências para ingresso no Simples Nacional
Até 30 de outubro de 2026.
Cancelamento das opções realizadas
De 3 de novembro a 20 de dezembro de 2026, em caráter irretratável.
Opção pelo Simples Nacional
As empresas que pretendem ingressar ou retornar ao Simples Nacional em 2027 poderão formalizar a solicitação até 15 de outubro de 2026, com efeitos a partir de 1º de janeiro de 2027.
Caso o pedido seja indeferido por débitos ou outras situações impeditivas, a empresa terá até 30 de outubro para regularizar as pendências.
Por isso, é importante não deixar a solicitação para os últimos dias, já que o prazo para regularização é único, independentemente da data em que a empresa tomar conhecimento de eventual impedimento.
Regime regular de IBS e CBS
Com a Reforma Tributária, empresas optantes pelo Simples Nacional poderão escolher recolher IBS e CBS fora do Simples, pelo regime regular, mantendo os demais tributos no sistema simplificado.
Essa modalidade é conhecida como regime híbrido.
Para o período de janeiro a junho de 2027, a opção poderá ser realizada até 30 de outubro de 2026, produzindo efeitos a partir de 1º de janeiro.
Nesse modelo, IBS e CBS serão apurados e recolhidos separadamente e deixarão de integrar, na parcela correspondente, o recolhimento pelo Simples Nacional.
Qual regime é melhor para a empresa?
Não existe uma resposta única.
A escolha deve considerar as características de cada empresa, incluindo:
- perfil dos clientes, especialmente operações B2B ou B2C;
- possibilidade de geração e aproveitamento de créditos de IBS e CBS;
- volume e características das aquisições;
- formação dos preços;
- carga tributária estimada; e
- impactos no fluxo de caixa.
A ampliação dos prazos permite que os empresários realizem simulações e avaliem com mais segurança qual alternativa será mais adequada para 2027.
O SindiópticaSP recomenda que as empresas do setor óptico procurem seus contadores e assessores tributários para realizar as simulações antes de formalizar qualquer opção.
Atenção aos prazos
📌 15/10/2026 — prazo para ingresso ou retorno ao Simples Nacional.
📌 30/10/2026 — prazo para opção pelo regime regular de IBS e CBS e para regularização de pendências relacionadas ao ingresso no Simples.
📌 03/11 a 20/12/2026 — período para eventual cancelamento das opções realizadas.
Não deixe a decisão para a última hora.
Fonte: Resolução CGSN nº 194/2026 e FecomercioSP.